
ONDO是一款以现实世界资产代币化为核心的数字货币项目,市场通常以ONDO指代其治理代币。ONDO主要用于参与ONDOdao 与 flux finance 的治理,初始总量为100亿枚,官方资料显示没有预定的通胀安排。需要区分的是,ONDO并不等同于usdy或ousg等收益型产品:前者更接近生态治理与市场价值捕获的载体,后两者则分别对应以短期美国国债、银行存款或货币市场基金等资产为基础的链上金融产品。购买ONDO并不代表直接持有国债,价格更多反映市场对rwa赛道、协议增长和未来应用空间的预期。
ONDO的核心流程是把传统金融资产包装成可在区块链上记录、转移和组合使用的代币。以usdy为例,底层资产由短期国债和银行存款等构成,代币通过发行、赎回、资产核验和托管体系维持对应关系;ousg则提供短期美国国债及相关货币市场资产的链上敞口。这样的结构让代币能够被用于现金管理、链上结算、借贷抵押及defi组合策略,减少传统金融产品在申购、清算和跨机构转移中的时间成本。技术上仍要关注智能合约权限、预言机数据、跨链桥和托管方,因为链上透明并不等于所有环节都完全去信任化。
在交易平台上,ONDO通常可以通过现货或永续合约进行交易,入场前应核对交易对、指数价格、标记价格、最小下单量、手续费和资金费率。币本位合约使用标的数字货币作为保证金,盈利和亏损也以该币种结算;u本位合约则通常使用usdt或usdc计价、保证金和结算。币本位的特点是仓位与抵押物同时暴露于币价波动,行情下跌时,保证金的美元价值也可能下降;u本位的账户核算更直观,盈亏主要以稳定币体现,但仍存在杠杆、强平和稳定币价格偏离等风险。若平台没有明确列出ONDO币本位合约,就不能把其他币种的规则直接套用。
判断ONDO的行情趋势,不能只看一根k线或社交平台情绪。较实用的观察框架包括:rwa板块整体资金流向、比特币和以太坊的风险偏好、ONDO的流通量变化与解锁节奏、现货成交量、持仓量、资金费率以及链上产品的锁仓规模。当价格上涨同时伴随现货放量、持仓温和增加,趋势通常更有持续性;如果价格上行主要依靠合约持仓和高杠杆推动,资金费率持续偏高,反而要警惕多头拥挤。代币解锁也会改变供需结构,因此分析时应将流通盘、筹码集中度和交易所净流入放在同一张表里,而不是单独追逐短线涨跌。
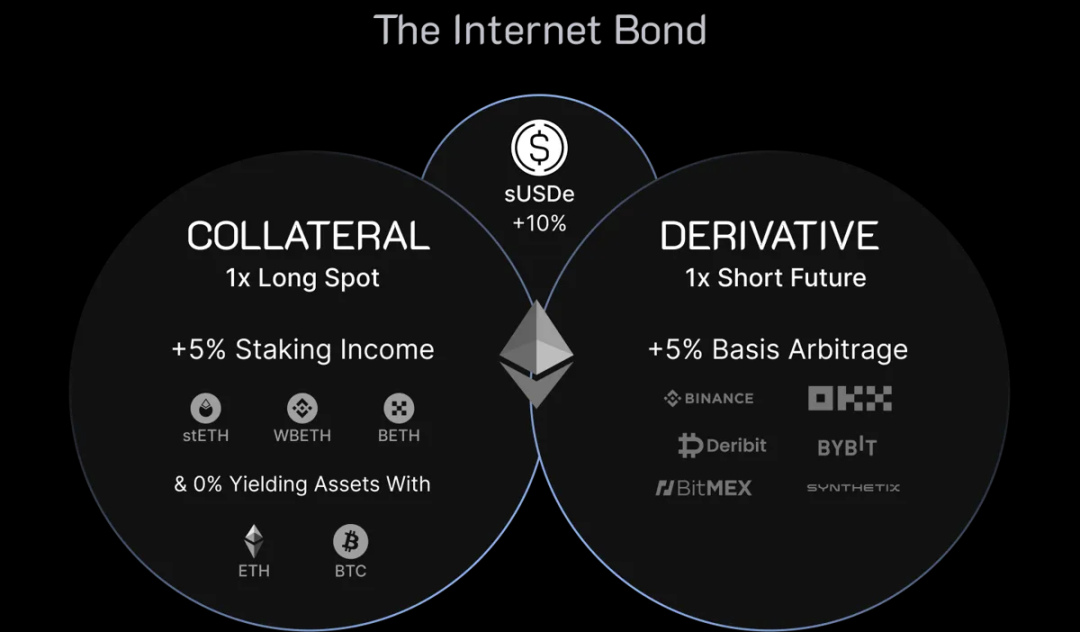
所谓套利机会,常见于现货与永续合约之间的基差、不同交易平台之间的价差,以及不同网络上的流动性差异。例如买入现货ONDO、同时做空等值永续合约,在价格方向风险相对中性的情况下,可能获得基差收敛或资金费收益;当永续资金费率为正时,多头通常向空头支付资金费,但费率会随市场供需变化,不能视为固定利息。实际计算应扣除双边手续费、滑点、借币成本、提现费用和转账时间,并预留保证金应对价差扩大。跨平台套利还要考虑充值暂停、流动性不足、系统延迟和强平风险,所以无风险套利并不存在。更稳妥的做法是先用小仓位验证成交深度和结算流程,再根据净收益、最大回撤和资金占用效率决定是否扩大规模。